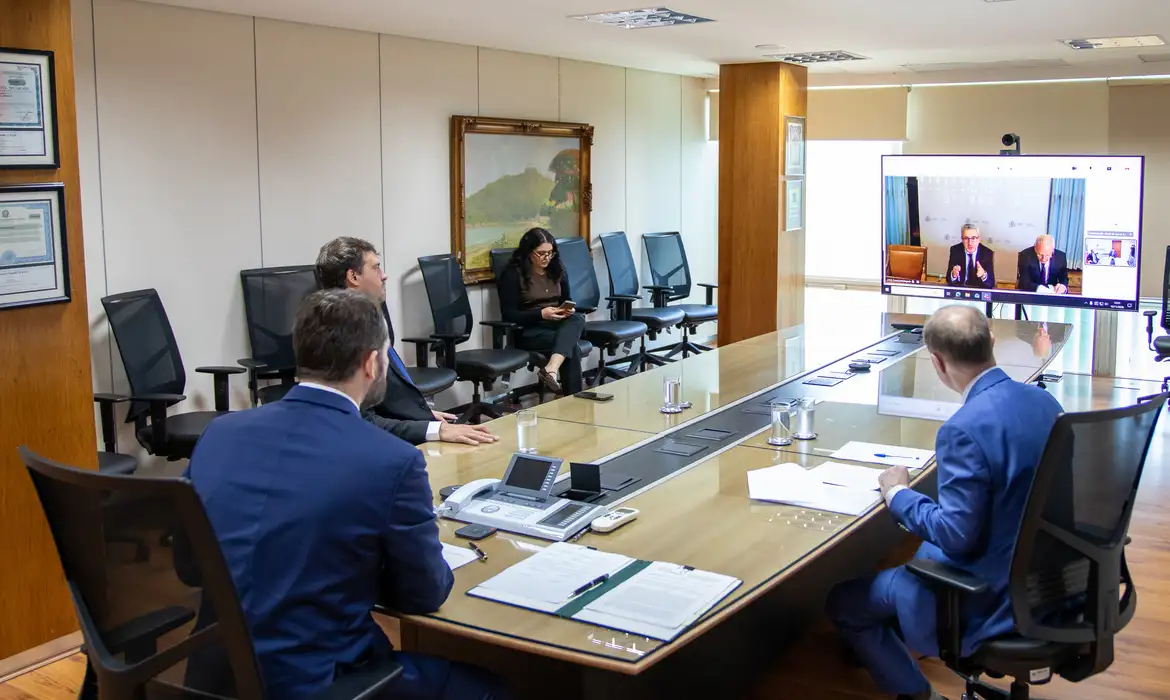
Brasil e Espanha firmaram, nesta terça-feira (10), um acordo para ampliar a cooperação na elaboração e no aperfeiçoamento de políticas tributárias voltadas à população de maior patrimônio. O memorando de entendimento prevê ações conjuntas para discutir a tributação dos super-ricos e estimular sistemas fiscais mais progressivos.
O documento foi assinado pelos ministros da Fazenda dos dois países, Dario Durigan, do Brasil, e Arcadi España, da Espanha. Entre as iniciativas previstas estão o compartilhamento de conhecimentos técnicos, a realização de estudos e o intercâmbio de informações sobre políticas tributárias.
A parceria também busca fortalecer a atuação dos dois governos em organismos internacionais, como a Organização das Nações Unidas (ONU) e a Organização para a Cooperação e Desenvolvimento Econômico (OCDE), além de incentivar outros países a participar das discussões.
O memorando, no entanto, não determina a criação de novos impostos nem obriga os governos a modificar suas legislações. Cada país continuará responsável por definir suas próprias políticas tributárias.
O que significa tributar os super-ricos?
O termo super-ricos é utilizado para identificar pessoas que concentram grandes patrimônios, incluindo dinheiro, imóveis, participações em empresas, ações e outros investimentos.
Não existe um limite universal para definir esse grupo. Em 2024, durante a presidência brasileira do G20, o Brasil defendeu a proposta do economista francês Gabriel Zucman, que prevê a cobrança de um imposto mínimo global de 2% sobre patrimônios superiores a US$ 100 milhões.
A discussão está relacionada ao princípio da progressividade tributária, segundo o qual pessoas com maior capacidade econômica devem contribuir proporcionalmente mais para o financiamento do Estado.
Um dos argumentos apresentados pelos governos é que, dependendo da estrutura tributária de cada país, pessoas com grandes fortunas podem pagar proporcionalmente menos impostos do que trabalhadores e contribuintes de renda menor.
Na assinatura do acordo, o ministro brasileiro Dario Durigan defendeu a ampliação da cooperação internacional para enfrentar essa questão.
“É simplesmente inaceitável que os super-ricos continuem pagando proporcionalmente menos impostos e a cooperação internacional é um pilar indispensável para construirmos sistemas tributários mais justos e equilibrados“, declarou.
O que está previsto no memorando?
O documento estabelece oito frentes de colaboração entre Brasil e Espanha. Entre elas estão:
- Reformas tributárias: realização de estudos e elaboração de propostas para ampliar a progressividade dos sistemas fiscais.
- Intercâmbio técnico: aproximação entre pesquisadores, especialistas e gestores públicos.
- Acesso a dados: discussão sobre o uso de microdados administrativos fiscais para analisar a tributação sobre diferentes grupos econômicos.
- Revisão de políticas: avaliação das experiências tributárias dos dois países e identificação de possibilidades de aperfeiçoamento.
- Compartilhamento de informações: troca de conhecimentos sobre tendências e experiências internacionais.
- Atuação internacional: fortalecimento da cooperação em debates realizados na ONU e na OCDE.
- Democracia e desenvolvimento: discussão sobre a relação entre justiça fiscal, democracia e desenvolvimento sustentável.
- Cooperação institucional: realização de reuniões, seminários, oficinas e atividades de capacitação para servidores públicos.
Um dos pontos previstos é o aprofundamento dos estudos sobre as chamadas alíquotas efetivas, que indicam a proporção da renda ou do patrimônio efetivamente destinada ao pagamento de tributos.
Articulação internacional
A parceria dá continuidade a uma iniciativa apresentada pelos dois países em 2025, durante a 4ª Conferência Internacional sobre o Financiamento ao Desenvolvimento, realizada em Sevilha, na Espanha.
Na ocasião, foi impulsionada a Plataforma de Ação de Sevilha (SPA), voltada à cooperação internacional sobre a tributação de pessoas com grandes patrimônios.
Em abril de 2026, os ministros dos dois países também reafirmaram o compromisso com a iniciativa durante um encontro em Barcelona, na 4ª Cúpula em Defesa da Democracia.
O ministro espanhol Arcadi España afirmou que a cooperação pode contribuir para ampliar as discussões sobre justiça tributária em outros fóruns internacionais.
Prazo de validade
O memorando terá validade de três anos, com possibilidade de renovação mediante acordo entre Brasil e Espanha.
O documento não cria obrigações no âmbito do Direito Internacional. Assim, eventuais mudanças na cobrança de impostos sobre grandes patrimônios dependerão de decisões internas de cada governo, conforme suas respectivas legislações.